
こんにちは。
新宿区議会議員の渡辺やすしです。
9月16日から令和8年新宿区議会第三回定例会が開かれます。
渡辺やすしは、9月17日(木)の本会議代表質問に登場するほか、18日から開かれる決算特別委員会の委員として10日間に渡り時間無制限&事前通告なしのガチンコ質疑を行います。
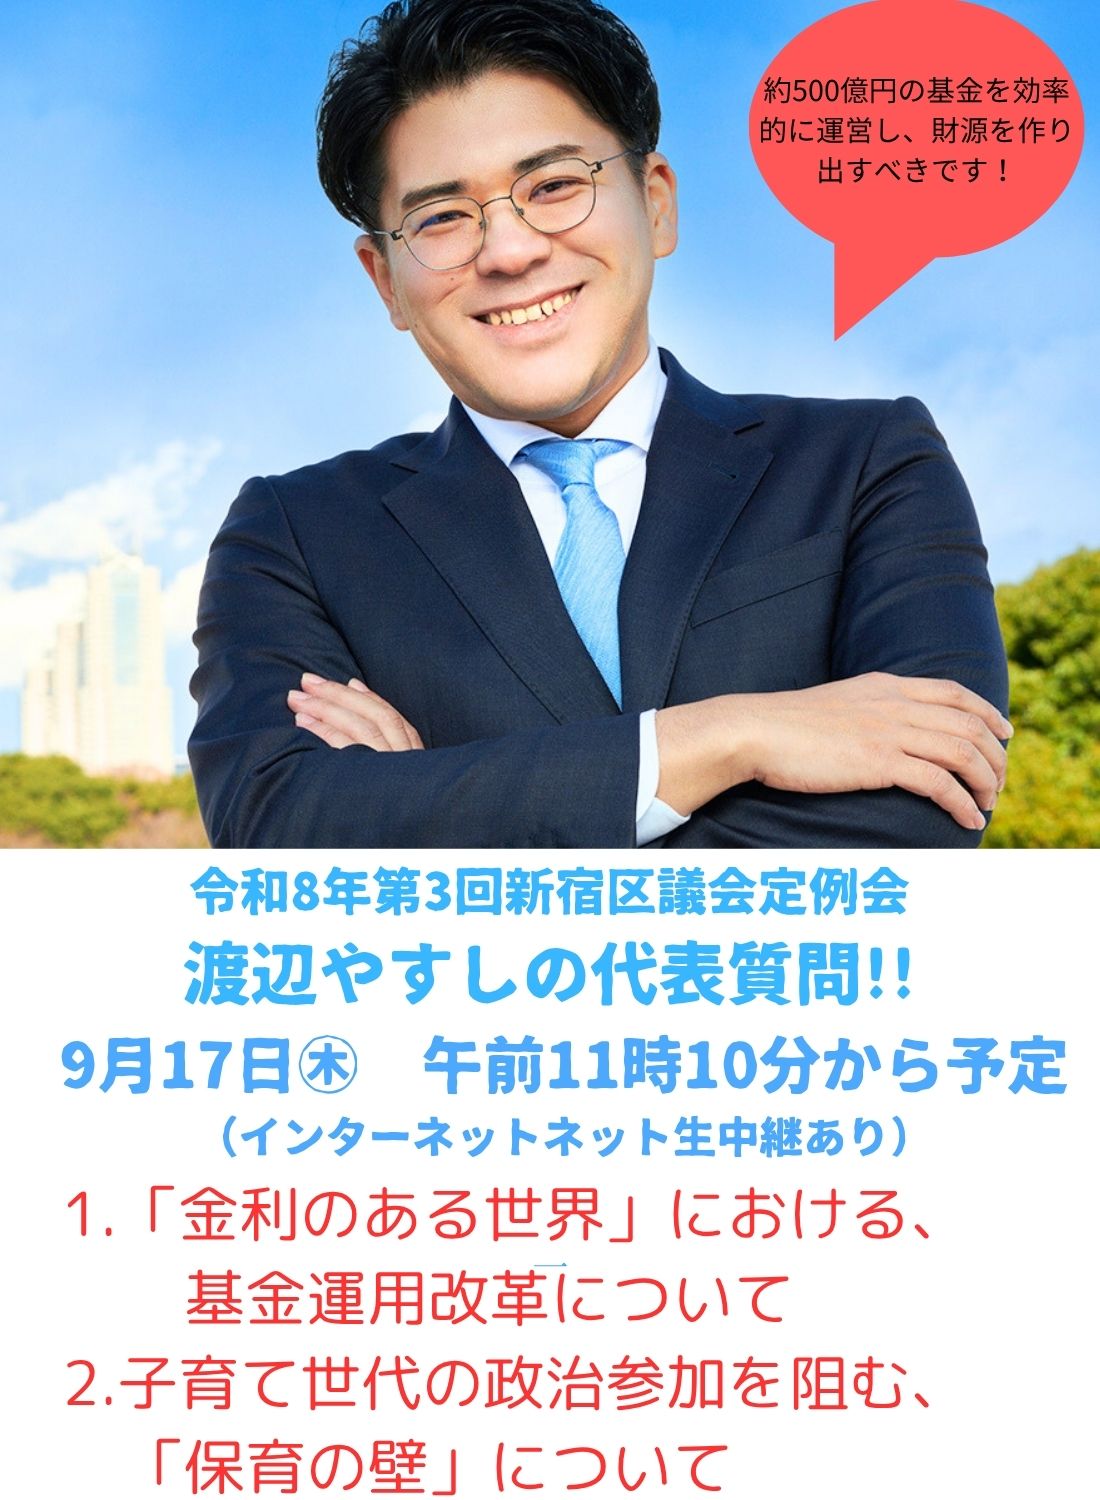
代表質問は、9月17日(木)午前11時10分から行う予定です。インターネット中継もあるので、ぜひご覧ください。
本日は、代表質問のテーマの一つである、「金利のある世界」における基金運用改革について、解説します。
我が国では長年、デフレと超低金利が続き、自治体の基金運用でも「増やすこと」より「減らさないこと」、つまり元本の安全性と必要な時に現金化できる流動性を最優先することには、一定の合理性がありました。
しかし、その前提は大きく変わっています。日本銀行は令和6年にマイナス金利政策を解除し、その後も政策金利を段階的に引き上げ、令和7年12月には0.75%程度としました。日本は「金利のない世界」から「金利のある世界」へ移行しています。
同時に「物価が上がる世界」にもなりました。東京都区部の令和7年平均の消費者物価指数は、総合で前年比2.9%、生鮮食品を除く総合でも2.7%上昇しています。
つまり、これからの基金運用では「元本が減っていないから安全」という考え方だけでは、区民の財産を十分に守れない可能性があります。例えば100億円の基金が1年後も100億円であっても、物価が2%上昇すれば、同じ100億円で購入できる行政サービスや物品は減ります。名目額は同じでも、実質的な購買力は低下するのです。
新宿区の令和7年度末の基金総額は約568億5,000万円、運用収入は約1億7,800万円、運用利回りは0.32%です。一方、先ほど申し上げた通り、東京都区部の令和7年平均の物価上昇率は2.9%です。基金利回りと物価上昇率は性質が異なり、単純に差し引いて損失と評価すべきではありません。しかし、帳簿上の568億円を守ることと、568億円という区民の財産の「価値」を守ることは、必ずしも同じではないことは認識すべきです。
基金運用における安全性とは、元本を減らさないことだけなのか。インフレの中でも、将来世代に引き継ぐ区民の財産の実質的価値をできる限り維持することまで含むのか。「金利のある世界」「物価が上がる世界」に入った今、改めて考える必要があります。
実際、金融環境の変化を公金運用の改善につなげている自治体があります。東京都の令和7年度の基金運用実績を見ると、平均残高は前年度より減少したにもかかわらず、基金の運用利回りは令和6年度の0.115%から令和7年度には0.494%へと4倍以上に上昇しています。運用収入は約300億円と過去最高で、前年度より約226億円増加しました。東京都は、この要因について「金利上昇等を捉えた積極的な運用」を行った結果であるとしています。もちろん、東京都と新宿区では基金の規模も資金需要も全く異なりますから、利回りを単純比較することはできません。
そこで私は、新宿区議会事務局と連携し、東京23区の基金運用状況を独自に調査しました。
各区の基金運営状況を一覧で明らかになる調査は他に例がありません。調査結果は中央区議のほづみゆうき氏と港区議のさいき陽平氏の力を借りて、わかりやすくまとめて、サイトに公開しましたので、ぜひご覧ください。
https://tokyo23-fund-observatory.yoheisaiki.chatgpt.site
この調査結果によると、令和7年度の基金全体の運用利回りについて回答が得られた区を見ると、新宿区は0.32%でしたが、板橋区0.73%、目黒区0.64%、中央区0.57%、世田谷区0.55%など、で、新宿区は回答があった19区中ワースト2位です。
各区では基金の性格や取崩し予定、保有債券の購入時期などが異なるため、利回りの順位だけで運用の巧拙を判断すべきではありません。しかし、同じ特別区でこれだけ差がある以上、なぜ差が生じているのかを分析する必要はあります。
特に注目したのが債券運用です。新宿区は基金の65%を債券で運用していますが、令和7年度の債券利回りは0.30%で、預金の0.35%を下回っています。一方、今回の調査では、目黒区0.78%、品川区0.68%、墨田区0.64%、荒川区0.62%などで、新宿区を下回るっている区はほとんどありません。
さらに各区は金利環境の変化を受け、運用方法自体を見直しています。墨田区は債券の満期までの残期間を10年以内から20年以内へ変更。足立区は5年未満の運用収益を高めるため財投機関債を対象に加え、定期預金の預託先を積極的に開拓しています。逆に江戸川区は今後の利上げを見込み、令和8年度は10年債の購入を見合わせ、より高い預金利率を提示する金融機関を優先しています。
つまり「債券を増やせばよい」「長期債を買えばよい」という単純な話ではありません。基金ごとに将来の資金需要を予測し、長期間取り崩す予定のない資金と近い将来必要になる資金を分けた上で、預金と債券の配分、債券の年限や満期の分散、購入時期、預託先などを不断に見直す必要があります。
もちろん、新宿区も金利や物価が上昇する中、手をこまねいているのではなく、基金運用改革を進めていることは承知しています。具体的には、直近3年間に、より有利な金融商品を選定できるよう運用対象となる金融商品を追加し、新宿区の基金運用利回りは令和5年度0.14%、令和6年度0.22%、令和7年度0.32%と改善しています。だからこそ、私はその改革をさらに一歩進めるべきだと考えます。
基金約568億円の運用利回りを0.1ポイント改善できれば、単純計算で年間約5,700万円、0.2ポイントなら約1億1,400万円の違いになります。利益を上げること自体が行政の目的ではありません。しかし、安全性と流動性を確保した上で、より多くの運用収入を得られるなら、新たに区民から税金を取ることなく生み出せる財源です。
私は株式や外国債券などによる投機的な運用を求めているのではありません。現在の法制度の範囲内で、安全性と流動性を確保しながら、「金利のある世界」に対応した運用を徹底することを求めています。
以上の問題意識をもとに、以下、区長に迫ります。
(1)区長は基金運用における安全性について、元本の名目額を維持することだけでなく、物価上昇による購買力の低下、すなわち基金の実質的価値が毀損するリスクをどのように認識していますか?
(2)令和7年度の基金運用利回り0.32%を、現在の金利環境を踏まえてどのように評価していますか?また、区はこれまで他区の運用手法を比較・検証し、新宿区に取り入れられる手法がないか調査したことはありますか。今後さらに調査・研究する考えはありませんか?
(3)基金ごとの将来の取崩し予定について、より精緻な資金需要予測やキャッシュフロー分析を行い、預金と債券の配分、債券の年限や満期構成、預金先などを最適化するとともに、償還時期を分散するラダー型運用なども活用し、運用収益を高める余地があると考えますが、区長の見解を伺います。
(4)安全性・流動性だけでなく収益性についても、運用期間に応じた市場金利や国債利回り等を参考とするベンチマークを設定し、毎年度の運用実績を検証する仕組みを導入する考えはありませんか?
(5)運用収益を高める上では外部の有識者の力を借りることも有効です。前述の調査によると、23区中9区で外部の公金運用アドバイザーから助言を得たり、基金運用方針を決める会議に参加させたりしていることが明らかになりました。500億円を超える基金を運用する新宿区でも、外部の公金運用アドバイザーや有識者を活用し、運用方針や運用実績について定期的に検証する仕組みを導入するのはいかがでしょうか?
長く続いたデフレと超低金利から、金利があり物価も上昇する時代へ環境は変わりました。「元本を減らさない」だけでなく「区民の財産の実質的価値を守る」。安全性と流動性を大前提に、今ある区民の財産に最大限働いてもらい、その運用収入を区民サービスに還元する基金運用へ転換すべきです。